Pengertian Konsultan Pajak, Layanan, Dasar Hukum, Persyaratan, dan Manfaatnya
Pengertian Konsultan Pajak, Layanan, Dasar Hukum, Persyaratan, dan Manfaat
- Konsultasi Pajak
- Perencanaan Pajak
- Pelaporan SPT
- Tax Review
- Pendampingan Pemeriksaan
- Analisis Sengketa Pajak
Konsultan pajak berperan membantu Wajib Pajak menjalankan hak dan kewajiban perpajakan secara tepat dan sesuai hukum. PMK 55 Tahun 2026 memperbarui pengaturan profesi, termasuk klasifikasi izin, persyaratan, kewajiban laporan tahunan, serta mekanisme sanksi administratif. Wajib Pajak perlu memastikan konsultan yang dipilih memiliki izin sesuai kebutuhan dan bekerja secara profesional.
Kesimpulan
- Periksa izin dan klasifikasi A, B, atau C.
- Pastikan keanggotaan asosiasi dan kompetensi relevan.
- Evaluasi pengalaman pada industri dan masalah pajak yang dihadapi.
- Minta penjelasan ruang lingkup layanan, biaya, dan hasil kerja yang disepakati.
- Pastikan konsultan menjaga kerahasiaan, independensi, dan tidak menjanjikan hasil yang melanggar hukum.
Cara Memilih Konsultan Pajak
Sejak 27 Oktober 2026, layanan perizinan konsultan pajak mulai terintegrasi melalui Satu-ProfKeu sesuai Surat Edaran Direktur Jenderal Stabilitas dan Pengembangan Sektor Keuangan Nomor SE-6/SK/2026. Pengguna dapat mengakses platform melalui satu-profkeu.kemenkeu.go.id. Ketentuan transisi dan jenis layanan yang tersedia mengikuti pengumuman resmi Kementerian Keuangan.
Satu-ProfKeu dan Layanan Perizinan
- Membantu meningkatkan kepatuhan dan ketepatan pelaporan.
- Membantu memahami ketentuan perpajakan yang kompleks dan terus berubah.
- Mengidentifikasi risiko dan potensi koreksi lebih awal.
- Mendukung pengelolaan administrasi agar lebih tertata.
- Memberikan pendampingan profesional saat pemeriksaan atau sengketa sesuai kewenangan.
- Membantu pemilik usaha fokus pada kegiatan operasional.
Manfaat Menggunakan Konsultan Pajak
Konsultan pajak yang berstatus tersangka atau terdakwa dalam perkara pidana perpajakan dapat dikenai pembekuan izin selama proses penyidikan atau penuntutan. Pembekuan dapat dicabut jika proses hukum dihentikan atau terdapat putusan pengadilan berkekuatan hukum tetap yang menyatakan konsultan tidak bersalah. Jika konsultan pajak dipidana karena tindak pidana perpajakan atau tindak pidana lainnya, izin dapat dicabut sesuai ketentuan.
Pasal 43 – Proses Pidana
Konsultan pajak atau kantor konsultan pajak yang izinnya dicabut tidak dapat mengajukan kembali izin yang telah dicabut. Dalam hal izin konsultan pajak dicabut, Surat Keterangan Kompetensi yang dimilikinya juga dinyatakan tidak berlaku.
Pasal 42 – Akibat Pencabutan
Selama izin dibekukan, konsultan pajak tidak boleh memberikan jasa konsultasi perpajakan. Pembekuan tidak menghapus tanggung jawab atas jasa yang telah diberikan atau kewajiban lain yang masih harus dipenuhi. Pembekuan dapat dikenakan paling banyak tiga kali dalam lima tahun terakhir. Jika pelanggaran berlanjut setelah tiga kali pembekuan, izin dapat dicabut.
Pasal 41 – Pembekuan
Peringatan dapat diberikan paling banyak tiga kali dalam jangka waktu lima tahun terakhir. Apabila setelah menerima tiga peringatan konsultan pajak atau kantor konsultan pajak tetap melakukan pelanggaran yang menjadi dasar peringatan, izin dapat dibekukan sesuai ketentuan.
Pasal 40 – Peringatan
Ketentuan sanksi administratif dalam pasal-pasal tersebut meliputi:
Sanksi Administratif Pasal 40–43 PMK 55 Tahun 2026
Rincian jasa juga dapat dilaporkan secara bulanan. Tidak menyampaikan laporan tahunan atau terlambat menyampaikannya dapat dikenai sanksi peringatan. Apabila laporan disampaikan tetapi berisi data atau informasi yang tidak benar, konsultan pajak dapat dikenai sanksi pembekuan izin.
- Nama dan profil konsultan pajak.
- Tempat bekerja.
- Bukti penyampaian SPT konsultan pajak.
- Rincian jasa perpajakan dan jasa terkait, termasuk informasi Wajib Pajak atau klien, jenis jasa, periode penugasan, biaya jasa, serta data atau informasi lain yang diperlukan.
Pasal 28 PMK 55 Tahun 2026 mengatur bahwa laporan tahunan harus disampaikan secara elektronik, lengkap, dan benar paling lambat tanggal 30 April pada tahun berikutnya. Laporan tersebut sekurang-kurangnya memuat:
Laporan Tahunan Konsultan Pajak
- Memberikan jasa sesuai klasifikasi izin.
- Mematuhi Kode Etik dan Standar Praktik.
- Menjaga independensi dan bebas dari benturan kepentingan.
- Menjadi anggota Asosiasi Konsultan Pajak.
- Mengikuti Pendidikan Profesional Berkelanjutan (PPL) dan memenuhi jumlah SKP yang dipersyaratkan.
- Melaporkan perubahan alamat dan tempat bekerja.
- Menyampaikan laporan tahunan secara elektronik kepada Direktur Jenderal.
Pasal 24 sampai dengan Pasal 28 PMK 55 Tahun 2026 mengatur sejumlah kewajiban konsultan pajak, antara lain:
Kewajiban Konsultan Pajak
Untuk izin tingkat C, pengalaman yang dipersyaratkan sekurang-kurangnya 2 tahun secara akumulatif dalam 3 tahun terakhir. Pengalaman tersebut harus dibuktikan sesuai ketentuan Pasal 5.
Permohonan Izin Tingkat C
Pemohon izin tingkat B harus memiliki pengalaman kerja di bidang perpajakan sekurang-kurangnya 1 tahun secara akumulatif dalam 3 tahun terakhir. Pengalaman tersebut harus dibuktikan sesuai ketentuan Pasal 5.
Permohonan Izin Tingkat B
Persyaratan Pengalaman Kerja
Dokumen permohonan sebagaimana diatur dalam Pasal 5 ayat (3) mencakup KTP, Surat Keterangan Kompetensi sesuai klasifikasi izin, sertifikat kelulusan ujian profesi, ijazah minimal S1 atau setara, serta surat keterangan pengalaman kerja sesuai persyaratan. Pemohon juga perlu mengikuti ketentuan dokumen dan tata cara pada sistem layanan resmi Kementerian Keuangan.
Dokumen Permohonan
- Tidak pernah dipidana berdasarkan putusan berkekuatan hukum tetap atas tindak pidana dengan ancaman pidana penjara 5 tahun atau lebih.
- Tidak pernah dikenai pencabutan Izin Konsultan Pajak.
- Menyampaikan pernyataan mengenai hubungan kekerabatan sedarah atau semenda sampai derajat pertama dengan pegawai unit perumus atau pelaksana kebijakan perpajakan.
- Memenuhi ketentuan masa jeda dan rekam disiplin tertentu bagi mantan atau pegawai Kementerian Keuangan yang berstatus PNS atau PPPK sebagaimana dirinci dalam Pasal 5 ayat (2) huruf l–n.
Riwayat Hukum dan Ketentuan Lain
- Memiliki Nomor Pokok Wajib Pajak (NPWP).
- Bukan pegawai, karyawan, atau pejabat lembaga pemerintahan, lembaga negara, lembaga lain yang dibentuk berdasarkan peraturan perundang-undangan, maupun BUMN/BUMD.
- Tidak berada di bawah pengampuan.
Identitas dan Status Pemohon
- Memiliki pendidikan minimal sarjana (S1) atau setara.
- Memenuhi pengalaman kerja perpajakan sesuai klasifikasi izin yang dimohonkan. Bukti pengalaman harus memenuhi ketentuan, termasuk pengesahan pihak yang berwenang dan Konsultan Pajak penyelia sebagaimana disebut dalam materi.
Pendidikan dan Pengalaman Kerja
- Warga Negara Indonesia (WNI).
- Memiliki kompetensi di bidang perpajakan.
- Lulus ujian profesi yang diselenggarakan Asosiasi Konsultan Pajak.
Kewarganegaraan dan Kompetensi
Persyaratan Umum Pemohon
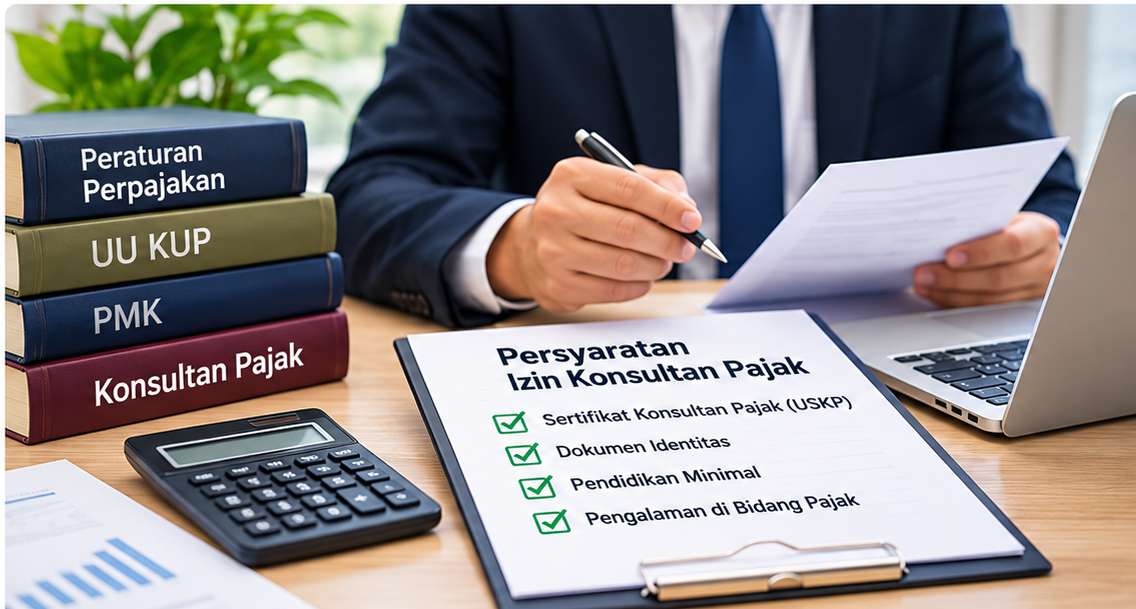
Berdasarkan Pasal 5 PMK 55 Tahun 2026, permohonan izin diajukan secara elektronik kepada Menteri melalui Direktur Jenderal. Persyaratan pemohon antara lain sebagai berikut:
Persyaratan Izin Konsultan Pajak
Pastikan klasifikasi izin konsultan sesuai dengan jenis Wajib Pajak dan kebutuhan layanan yang akan ditangani.
Dapat memberikan jasa perpajakan kepada seluruh orang pribadi dan badan.
Izin Tingkat C
Dapat melayani orang pribadi dan badan, kecuali badan penanaman modal asing (PMA), bentuk usaha tetap (BUT), serta orang pribadi atau badan yang berdomisili di negara yang memiliki P3B dengan Indonesia.
Izin Tingkat B
Dapat melayani orang pribadi, kecuali orang pribadi yang berdomisili di negara yang memiliki Persetujuan Penghindaran Pajak Berganda (P3B) dengan Indonesia.
Izin Tingkat A
PMK 55 Tahun 2026 membagi izin konsultan pajak menjadi tingkat A, B, dan C.
Klasifikasi Izin Konsultan Pajak
- PMK Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak. Peraturan ini berlaku sejak 24 Agustus 2026 dan mencabut PMK 111/PMK.03/2014 beserta perubahan PMK 175/PMK.01/2022.
- PP Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan.
- PMK Nomor 44 Tahun 2026 tentang Persyaratan untuk Menjadi Kuasa di Bidang Perpajakan dan Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Kuasa di Bidang Perpajakan.
Landasan hukum yang disebut dalam materi meliputi:
Dasar Hukum Konsultan Pajak
Memberi dukungan perpajakan atas transaksi usaha, restrukturisasi, dan kewajiban rutin, dengan mempertimbangkan ketentuan khusus yang berlaku.
Pajak Badan dan Transaksi Bisnis
Meninjau transaksi dan pencatatan untuk mengidentifikasi risiko pajak serta menyarankan langkah perbaikan.
Tax Review dan Mitigasi Risiko
Membantu analisis dan penyusunan dokumen keberatan atau proses sengketa lain sesuai klasifikasi izin, kompetensi, dan ketentuan yang berlaku.
Keberatan dan Sengketa Pajak
Mendampingi klien menyiapkan dokumen dan menanggapi permintaan pemeriksa sesuai ketentuan dan kewenangan.
Pendampingan Pemeriksaan
Membantu menyiapkan, menelaah, dan melaporkan SPT serta mengelola administrasi perpajakan berdasarkan data yang disediakan klien.
Kepatuhan dan Pelaporan
Menjelaskan ketentuan perpajakan dan membantu merencanakan kewajiban pajak secara efisien dengan tetap mematuhi hukum.
Konsultasi dan Perencanaan Pajak
Layanan konsultan pajak antara lain meliputi:
Layanan Konsultan Pajak
Konsultan pajak membantu klien memahami peraturan, mengelola risiko kepatuhan, dan menentukan langkah yang tepat. Namun, penggunaan jasa konsultan tidak menghapus tanggung jawab Wajib Pajak untuk memenuhi kewajibannya berdasarkan peraturan.
Konsultan pajak merupakan orang yang memberikan jasa konsultasi perpajakan kepada Wajib Pajak. Untuk menjalankan profesi sebagai konsultan pajak, seseorang wajib memiliki Izin Konsultan Pajak. Ketentuan ini ditegaskan dalam Pasal 3 PMK Nomor 55 Tahun 2026.
Pengertian Konsultan Pajak
Profesi ini diatur secara khusus di Indonesia. Selain memahami ketentuan perpajakan, konsultan pajak harus menjaga integritas, independensi, kompetensi, serta kerahasiaan data klien.
FAQ Konsultan Pajak
Apakah Konsultan Pajak Wajib Memiliki Izin?
Ya. Pasal 3 PMK 55 Tahun 2026 mengharuskan orang yang berprofesi sebagai konsultan pajak memiliki Izin Konsultan Pajak.
Apa Perbedaan Izin A, B, dan C?
Perbedaannya terletak pada cakupan klien yang dapat dilayani. Izin C memiliki cakupan paling luas.
Kapan Laporan Tahunan Konsultan Pajak Disampaikan?
Paling lambat 30 April tahun berikutnya, secara elektronik, lengkap, dan benar.
Apa Akibat Laporan Tahunan yang Tidak Benar?
Jika data atau informasi terbukti tidak benar, PMK 55 Tahun 2026 menetapkan sanksi pembekuan izin.
Apakah Konsultan Pajak yang Dibekukan Boleh Tetap Memberikan Jasa?
Tidak. Pasal 41 melarang pemberian jasa selama masa pembekuan.
Referensi
PMK Nomor 55 Tahun 2026, terutama Pasal 3–5, Pasal 24–28, dan Pasal 39–43; JDIH Kementerian Keuangan; Direktorat Jenderal Pajak; serta informasi resmi implementasi Satu-ProfKeu.
Konsultasikan Kebutuhan Perpajakan Anda
Sedang membutuhkan bantuan untuk mengelola kewajiban pajak, menelaah risiko, atau memperoleh pendampingan perpajakan? Hubungi kami sekarang dan ceritakan masalah pajak yang sedang Anda hadapi. Tim kami siap membantu menelaah kebutuhan perpajakan Anda dan memberikan pendampingan sesuai ketentuan yang berlaku.
Butuh Bantuan Konsultasi Pajak?
Konsultasikan kebutuhan perpajakan Anda bersama E-Subtax. Kami siap membantu kebutuhan pajak pribadi, UMKM, maupun perusahaan dengan pendekatan profesional dan terstruktur.